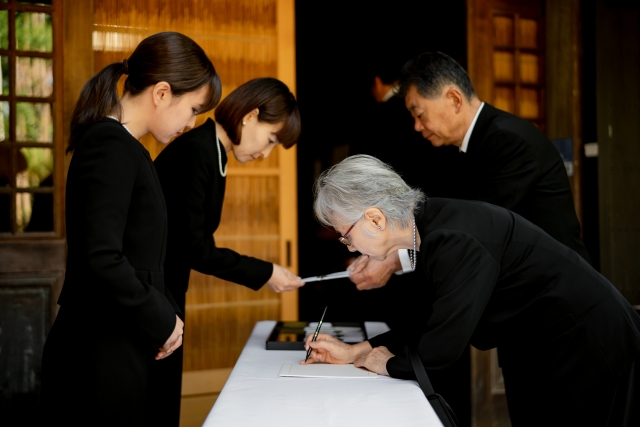
最近の葬儀では、辞退されることも多いですが、親族や知人、勤務先の関係者などから香典をいただくこともあります。
では、受け取った香典は、亡くなった人の遺産に含まれるのでしょうか。
一般に、香典は喪主や遺族に贈られるもので、亡くなった人の相続財産には含まれません。
ただし、葬儀の前後には預金の払戻しや他の支払いも発生することも多いため、それぞれのお金を区別して把握しておく必要があります。
香典は誰が受け取るもの?
相続財産とは、原則として亡くなった人が死亡時点で所有していた財産です。例えば、父が亡くなった時点で銀行口座に300万円の預金があれば、その預金は相続財産になります。
一方、香典は葬儀に際して参列者などから渡されるお金です。一般には喪主や遺族への贈与と考えられているため、亡くなった人の遺産とは区別して扱うことになります。
亡くなった人の預金と香典の違い
例えば、父が亡くなった時点で銀行口座に200万円があり、葬儀で50万円の香典を受け取ったとします。
この例では、父の預金200万円は相続財産です。ただ、香典として受け取った50万円まで相続財産になるわけではありません。
相続の手続きでは、死亡の時点での預金残高を確認しておくことが大切です。死亡後の入出金と混同しないよう、通帳や取引明細も確認しく必要があります。
香典と葬儀費用は分けて考える
香典を葬儀費用に充てることは珍しくありません。ただし、香典の受取人と葬儀費用の負担者は、必ずしも同じ問題ではありません。
例えば、喪主が香典を受け取り、その一部を葬儀社への支払いに使った場合は、受け取った金額と支払った金額をそれぞれ記録しておくと、後から収支を確認できます。
また、亡くなった人の預金から葬儀費用を支払った場合は、支出した経緯も記録しておきましょう。
死亡後に動いたお金も確認する
人が亡くなると、葬儀費用のほか、病院への支払いや公共料金、施設利用料などの精算が発生します。未払い給与など、死亡後に遺族が受け取りの手続きをするお金もあります。
こうしたお金は、入金や支払いの時期だけで相続財産かどうかが決まるわけではありません。亡くなった人が生前に持っていた権利に基づくお金であれば、死亡後に支払われても相続財産に当たる場合があります。
一方で、生命保険金や死亡退職金に関しては、契約の内容や受取人などによって扱いが異なります。また、相続税の計算では、民法上の相続財産とは異なる取扱いになることもあります。
相続手続きを円滑に進めるためにも、次の内容を簡単に記録しておくことをお勧めします。
- 香典の受取額
- 葬儀費用や病院への支払額
- 立替払いをした人と金額
- 死亡後に入金されたお金の内容
領収書や振込明細も保管しておけば、後から支出の内容を確認しやすくなります。
まとめ
香典は一般的に喪主や遺族への贈与と考えられ、亡くなった人の相続財産には含まれません。
ただ、死亡後に受け取ったお金がすべて相続財産になるわけではなく、死亡後に支払われたお金でも相続財産に当たる場合があります。
相続では、亡くなった時点の財産と、その後に動いたお金を分けて見ておくと整理しやすくなります。